Obowiązkowe czy dobrowolne? Zrozum różnicę między swoimi ubezpieczeniami a ich znaczeniem dla Twoich finansów
Obowiązkowe czy dobrowolne? Zrozum różnicę między swoimi ubezpieczeniami a ich znaczeniem dla Twoich finansów
Świat ubezpieczeń potrafi być skomplikowany – pełen pojęć, zakresów ochrony i wyjątków. Jedne polisy są wymagane przez prawo, inne możesz wykupić dobrowolnie. Wszystkie jednak mają wspólny cel: chronić Twój majątek i stabilność finansową, gdy wydarzy się coś nieprzewidzianego. Warto więc wiedzieć, które ubezpieczenia są obowiązkowe, a które dobrowolne – i jak wpływają na Twoje finanse.
Ubezpieczenia obowiązkowe – te, bez których nie możesz się obejść
W Polsce istnieje kilka ubezpieczeń, które musisz posiadać z mocy prawa. Ich brak może skutkować karami finansowymi, a w razie szkody – ogromnymi kosztami, które będziesz musiał pokryć z własnej kieszeni.
- Ubezpieczenie OC posiadaczy pojazdów mechanicznych – Każdy właściciel samochodu, motocykla czy skutera ma obowiązek wykupić polisę OC. Chroni ona osoby trzecie, którym wyrządzisz szkodę, ale nie pokrywa strat w Twoim pojeździe. Brak ważnego OC oznacza wysoką karę z Ubezpieczeniowego Funduszu Gwarancyjnego.
- Ubezpieczenie społeczne i zdrowotne – Osoby zatrudnione na umowę o pracę lub prowadzące działalność gospodarczą muszą opłacać składki do ZUS. Dzięki temu mają prawo do świadczeń zdrowotnych, emerytury czy zasiłków chorobowych.
- Ubezpieczenie rolników (KRUS) – Rolnicy prowadzący gospodarstwo rolne są zobowiązani do opłacania składek w KRUS, co zapewnia im ochronę zdrowotną i emerytalną.
- Ubezpieczenie OC rolników i budynków w gospodarstwie rolnym – Każdy rolnik musi posiadać polisę OC, która pokryje szkody wyrządzone osobom trzecim w związku z prowadzeniem gospodarstwa, oraz ubezpieczenie budynków od ognia i innych zdarzeń losowych.
Te ubezpieczenia to nie tylko obowiązek – to fundament bezpieczeństwa finansowego, który chroni Ciebie i innych przed skutkami nieprzewidzianych zdarzeń.
Dobrowolne ubezpieczenia – Twoja tarcza finansowa
Choć nie wszystkie polisy są wymagane, wiele z nich może okazać się nieocenione w trudnych sytuacjach. Dobrowolne ubezpieczenia pozwalają zabezpieczyć to, co dla Ciebie najważniejsze.
- Ubezpieczenie mieszkania lub domu – Chroni Twój majątek przed skutkami pożaru, zalania, kradzieży czy wichury. Często obejmuje też OC w życiu prywatnym, które pokryje szkody wyrządzone innym osobom.
- Ubezpieczenie NNW (następstw nieszczęśliwych wypadków) – Zapewnia odszkodowanie w razie trwałego uszczerbku na zdrowiu lub śmierci w wyniku wypadku. Może być szczególnie ważne dla osób aktywnych fizycznie lub pracujących w ryzykownych zawodach.
- Ubezpieczenie podróżne – Pokrywa koszty leczenia, transportu medycznego czy utraty bagażu podczas wyjazdów zagranicznych. W krajach spoza UE może uchronić Cię przed rachunkami sięgającymi dziesiątek tysięcy złotych.
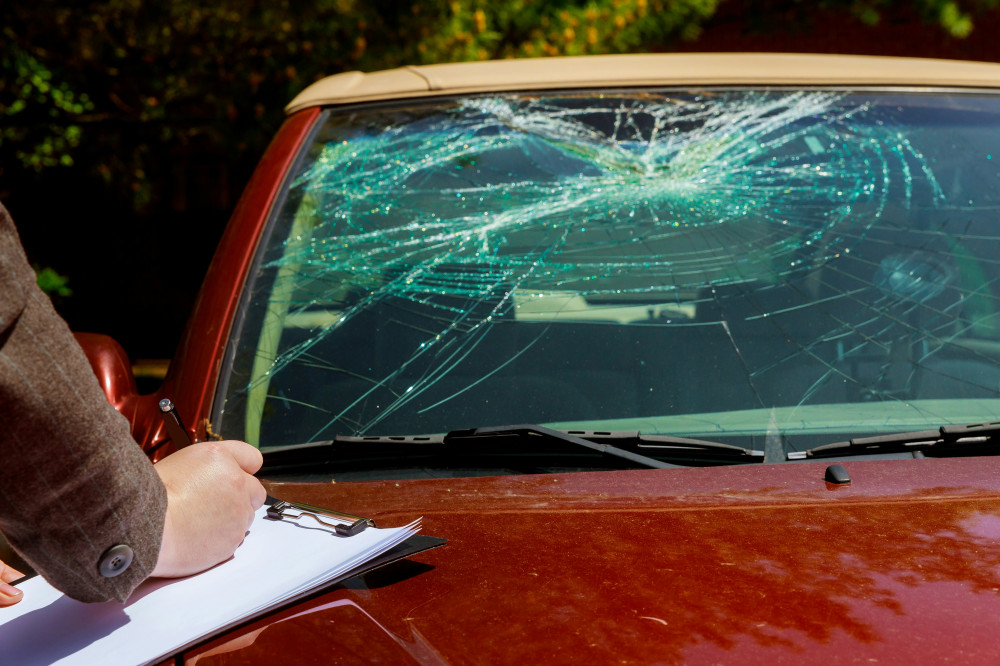
- Autocasco (AC) – Nieobowiązkowe, ale bardzo przydatne. Pokrywa szkody w Twoim pojeździe, np. po kolizji, kradzieży czy zniszczeniu przez żywioły.
- Ubezpieczenie na życie i zdrowie – Zapewnia wsparcie finansowe Tobie lub Twoim bliskim w razie poważnej choroby, niezdolności do pracy lub śmierci. To szczególnie ważne, jeśli masz kredyt, dzieci lub osoby na utrzymaniu.
Dobrowolne ubezpieczenia to sposób na ograniczenie ryzyka finansowego. Im większą wartość mają Twoje dobra lub zobowiązania, tym bardziej warto rozważyć ich ochronę.
Ile kosztuje bezpieczeństwo – a ile jego brak?
Składki ubezpieczeniowe mogą wydawać się dużym wydatkiem, ale w rzeczywistości są formą inwestycji w spokój i stabilność. Płacisz niewielką kwotę regularnie, by uniknąć ogromnych kosztów w razie nieszczęścia.
Przykład? Naprawa samochodu po kolizji bez AC może kosztować kilkanaście tysięcy złotych. Leczenie po wypadku za granicą – jeszcze więcej. Z kolei pożar mieszkania bez ubezpieczenia może oznaczać utratę dorobku życia. Dlatego warto traktować ubezpieczenia nie jako zbędny wydatek, lecz jako element ochrony finansowej.
Jak uporządkować swoje ubezpieczenia
- Zrób listę wszystkich polis – zarówno tych prywatnych, jak i tych, które masz przez pracę lub bank (np. przy kredycie hipotecznym).
- Sprawdź zakres ochrony – Dowiedz się, co dokładnie obejmuje Twoja polisa, a czego nie.
- Porównaj oferty – Ceny i warunki mogą się znacznie różnić między towarzystwami ubezpieczeniowymi.
- Dopasuj polisy do swojej sytuacji życiowej – Zmiana pracy, narodziny dziecka czy zakup mieszkania to momenty, w których warto zaktualizować ochronę.
- Zwróć uwagę na wysokość udziału własnego (franszyzy) – Niższa składka często oznacza, że w razie szkody zapłacisz więcej z własnej kieszeni.
Læs også:


Ubezpieczenia jako element planowania finansowego
Dobrze dobrane ubezpieczenia to nie tylko kwestia bezpieczeństwa, ale też mądrego zarządzania finansami. Chronią Twój budżet przed nagłymi wydatkami, które mogłyby zniweczyć lata oszczędzania lub zmusić Cię do zaciągnięcia kredytu.
Traktuj ubezpieczenia jak inwestycję w stabilność – coś, co daje Ci spokój ducha i pewność, że nawet w trudnych chwilach nie zostaniesz bez wsparcia.
Podsumowanie: Świadome decyzje to klucz do bezpieczeństwa
Różnica między ubezpieczeniami obowiązkowymi a dobrowolnymi nie sprowadza się tylko do przepisów prawa. To także kwestia odpowiedzialności – za siebie, swoich bliskich i swój majątek. Obowiązkowe polisy tworzą podstawę ochrony, ale to dobrowolne ubezpieczenia mogą uratować Twoje finanse, gdy życie zaskoczy Cię w najmniej oczekiwanym momencie.
Zrozumienie, co i dlaczego ubezpieczasz, pozwoli Ci stworzyć plan ochrony dopasowany do Twoich potrzeb – taki, który zapewni Ci spokój i bezpieczeństwo na co dzień.
Læs også: